


;)
;)

매출 15억 1949만 달러로 6% 증가, 조정 EBITDA 6400만 달러 기록
애질론 헬스(agilon health, NYSE: AGL)는 2026년 3분기 매출이 15억 1949만 달러로 전년 동기 14억 3532만 달러 대비 6% 증가했다고 4일(현지시간) 발표했다. 회사는 환자 질병 부담 지표가 예상보다 높게 나타났고 보험사 계약과 가격 개선이 이뤄져 매출이 늘었으며, 회원 수 감소가 이를 일부 상쇄했다고 설명했다.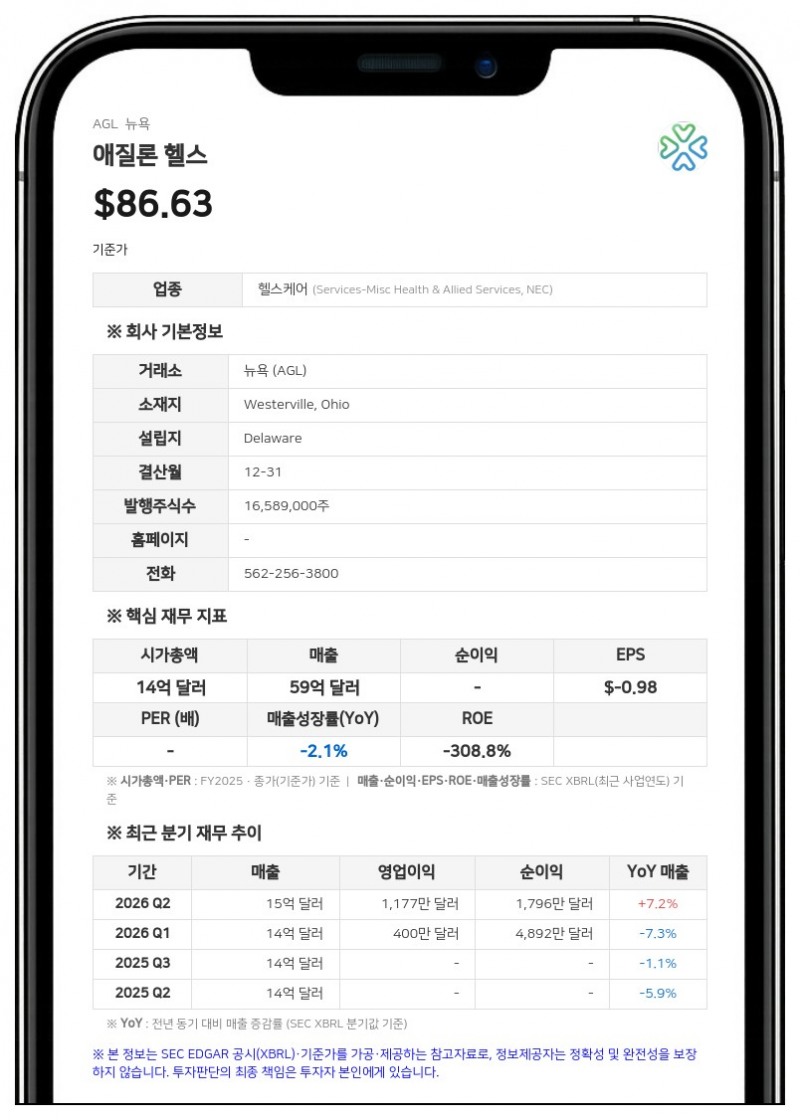
같은 기간 영업이익은 2411만 달러로 전년 동기 1억 3127만 달러 영업손실에서 흑자 전환했다. 순이익은 3491만 달러로 전년 동기 1억 1021만 달러 순손실에서 흑자로 돌아섰고, 희석 주당순이익(EPS)은 1.97달러(전년 동기 주당 6.65달러 손실)였다. 1~3분기 누적 매출은 44억 3469만 달러, 누적 순이익은 1억 178만 달러(전년 동기 2억 247만 달러 순손실)다.
비GAAP 지표인 조정 상각전영업이익(EBITDA)은 6368만 달러로 전년 동기 마이너스(-) 9149만 달러에서 흑자로 돌아섰다. 이 가운데 연결 대상이 아닌 ACO 모델 법인의 기여분은 1100만 달러(전년 동기 1800만 달러)였다.
의료 서비스 비용 비율(MSER)은 88.5%로 전년 동기 104.0%에서 개선됐다. 회사는 이 수치에 올해 상반기분 의료비 청구가 유리하게 정산된 효과가 포함돼 있다고 밝혔다.
팀 오루크(Tim O'Rourke) 최고경영자(CEO)는 "3분기 실적은 기대를 웃돌았으며, 올해 팀이 보여준 규율 있는 실행과 운영상의 진전을 반영한다"고 말했다.
연간 매출·조정 EBITDA 가이던스 상향
회사는 3분기 실적을 반영해 2026년 연간 가이던스를 상향했다. 연간 매출 전망치는 2분기 기준 57억 7500만~58억 6000만 달러에서 58억 7000만~58억 9000만 달러로, 조정 EBITDA 전망치는 7500만~9500만 달러에서 1억 4500만~1억 5500만 달러로 높였다. 연간 MSER 전망치는 91.9~91.4%에서 90.5~90.3%로 낮췄다.연말 회원 수 전망도 올렸다. 메디케어 어드밴티지 회원은 43만 5000~44만 5000명에서 44만 5000~45만 명으로, 플랫폼 총 회원은 53만 5000~55만 명에서 55만 3000~56만 2000명으로 조정됐다. 연간 조정 EBITDA 가운데 ACO 모델 법인 기여분은 약 4000만~4500만 달러로 제시됐다.
회원 수 감소와 재무 상태
9월 30일 기준 플랫폼 총 회원 수는 56만 6000명으로 전년 동기 61만 8000명보다 8% 줄었다. 메디케어 어드밴티지 회원이 45만 4000명(전년 동기 50만 3000명), ACO 모델 수혜자가 11만 2000명(전년 동기 11만 5000명)이다. 회사는 수익성 중심의 계약 방침, 앞서 공시한 시장 철수, 신중한 성장 기조가 회원 수 변화의 주된 요인이라고 설명했다.9월 30일 기준 회사의 현금 및 현금성자산과 시장성 증권은 3억 1200만 달러, 총 차입금은 3200만 달러다. 연결 대상이 아닌 ACO 모델 법인은 분기 말 기준 7400만 달러의 현금을 보유하고 있다.
애질론 헬스는 미국 오하이오주 웨스터빌에 본사를 두고 1차 진료 의사 단체 및 보건 시스템과의 파트너십을 통해 노인 환자 대상의 가치 기반 의료 서비스를 제공하는 헬스케어 기업이다.
#애질론헬스 #AGL #실적발표 #흑자전환 #가이던스상향
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


