


;)
;)

3분기 ROE 15.4%·영업 주당순이익 19% 증가, LPT로 런오프에 묶인 2억 달러 이상 자본 확보 예상
글로벌 특수보험사 시리우스포인트(SiriusPoint Ltd., NYSE: SPNT)가 5일(현지시간) 2026년 3분기 실적을 발표하고, 잔여 런오프(run-off) 준비금을 넘기는 손실포트폴리오이전(LPT) 계약을 체결했다고 밝혔다. 3분기 보통주 주주 귀속 순이익은 8680만 달러(주당 희석 순이익 0.74달러)로 전년 동기(8680만 달러, 0.73달러)와 같은 수준이었다. 비GAAP 기준 영업 주당순이익은 0.88달러로 전년 동기보다 19% 증가했다.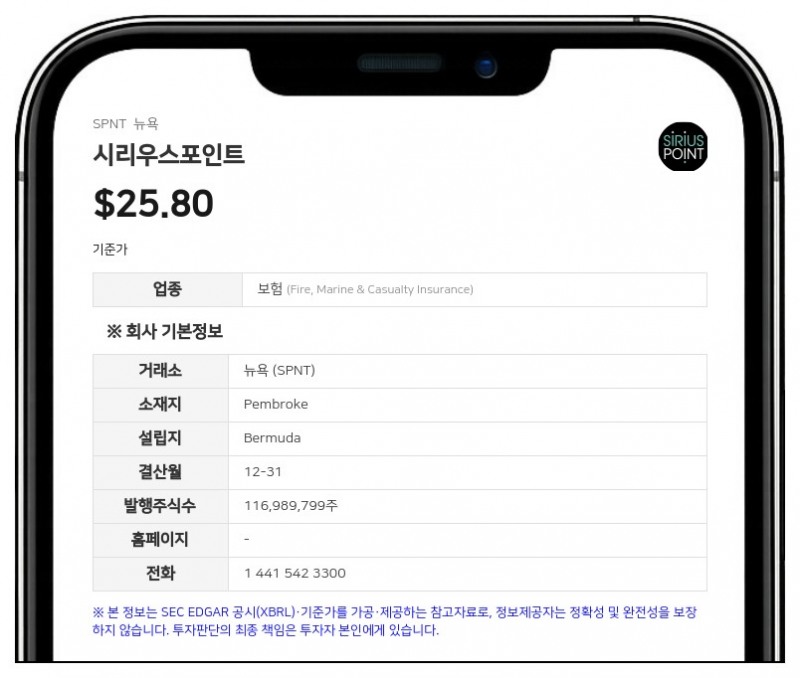
3분기 연환산 자기자본이익률(ROE)은 15.4%, 비GAAP 기준 영업 ROE는 17.6%였다. 핵심(Core) 부문 총수입보험료(GWP)는 14% 늘었고, 보험 및 서비스(Insurance & Services) 부문이 20% 성장하며 증가를 이끌었다. 핵심 합산비율(Core combined ratio)은 90.1%로 전년 동기 89.1%보다 1.0%포인트 높아졌다.
리버스톤과 잔여 런오프 준비금 LPT 계약
회사는 리버스톤(RiverStone)과 LPT 계약을 맺고 잔여 런오프 준비금의 사실상 전부를 이전하기로 했다. 회사는 이 계약이 상당한 보상 한도와 견고한 담보로 뒷받침된다고 설명했다. 이 거래로 현재 런오프 포트폴리오를 떠받치고 있는 2억 달러 이상의 자본이 풀릴 것으로 회사는 예상했다. 거래는 규제 당국의 승인을 조건으로 한다.스콧 이건(Scott Egan) 최고경영자(CEO)는 "리버스톤과의 손실포트폴리오이전 합의로 과거 준비금 장부를 사실상 정리하게 됐다"며 "사업을 한층 단순화하고 상당한 자본을 확보할 수 있게 된다"고 말했다. 그는 영업 ROE가 3분기 17.6%, 연초 이후 15.8%로 회사 목표치인 12~15%를 웃돌고 있다고 덧붙였다.
순경과보험료 증가와 부문별 실적
3분기 순경과보험료(Net earned premium)는 7억 6760만 달러로 전년 동기 6억 4770만 달러보다 18.5% 증가했다. 총수익은 8억 6760만 달러로 전년 동기 7억 5590만 달러에서 늘었다. 연결 기준 인수이익은 1억 350만 달러로 전년 동기 9140만 달러보다 증가했다. 회사는 기본 손해율(attritional loss ratio) 하락과 과거 사고연도 준비금의 유리한 전개 확대가 주된 요인이었고, 비용률 상승이 일부를 상쇄했다고 설명했다.순투자수익은 6590만 달러로 전년 동기 6650만 달러에서 소폭 줄었다. 세전이익은 1억 370만 달러로 전년 동기 1억 1090만 달러보다 감소했다.
보험 및 서비스 부문의 3분기 총수입보험료는 6억 7300만 달러로 전년 동기 5억 6200만 달러보다 19.8% 늘었다. 보증(Surety) 사업 성장과 전문인배상책임(Professional Liability) 보험료 추정치 상향이 주된 요인이었고, 해외 상해·건강(Accident & Health, A&H) 프로그램 1건에서 철수한 영향이 일부를 상쇄했다. 다만 이 부문 인수이익은 3300만 달러(합산비율 92.8%)로 전년 동기 3770만 달러(90.1%)보다 줄었는데, 회사는 신계약비와 기타 인수비용 비율 상승을 원인으로 들었다.
재보험 부문 총수입보험료는 3억 1760만 달러로 전년 동기보다 2.6% 증가했다. 인수이익은 4290만 달러(합산비율 86.0%)로 전년 동기 3190만 달러(87.9%)보다 늘었다. 회사는 재산(Property)·에너지 부문에서 과거 사고연도 준비금의 유리한 전개가 커진 점을 원인으로 꼽았다.
9개월 누적 실적과 보고 부문 개편
1~9월 누적 보통주 주주 귀속 순이익은 2억 5500만 달러로 전년 동기보다 25% 증가했다. 누적 희석 주당순이익은 2.14달러, 영업 주당순이익은 17% 늘어난 2.29달러였다. 누적 핵심 합산비율은 90.1%로 전년 동기보다 1.3%포인트 개선됐다.9월 말 기준 희석 주당 장부가치(기타포괄손익누계액 제외)는 20.21달러로 6월 말보다 4%, 지난해 말보다 12% 늘었다. 회사는 버뮤다 지급여력비율(BSCR) 추정치가 232%라고 밝혔다.
회사는 2026년 4분기부터 보고 부문을 개편할 계획이다. 보험료 규모가 10억 달러를 넘어선 상해·건강(A&H)을 독립 부문으로 분리하고, 나머지 특수보험 사업은 새로 만드는 특수 손해보험(Specialty P&C) 부문으로 묶어 보고한다. 두 부문은 기존 보험 및 서비스, 재보험 부문을 대체하며 함께 핵심 실적을 구성한다.
시리우스포인트는 버뮤다에 본사를 두고 뉴욕·런던·스톡홀름 등에 사무소를 운영하는 글로벌 보험·재보험 인수 기업이다. 전 세계에서 손해보험(P&C)과 상해·건강 보험·재보험 면허를 보유하고 있다.
#시리우스포인트 #SPNT #실적발표 #보험 #LPT계약
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


