


;)
;)

매출 15억 5740만 달러 기록… 3억 5000만 달러 규모 가속 자사주 매입(ASR) 추진 및 연간 실적 가이던스 상향
항공기 엔진 애프터마켓 서비스 기업 스탠더드에어로(StandardAero, Inc., NYSE:SARO)가 2026년 11월 5일(현지시간) 3분기 실적을 발표하고 자사주 매입 한도 확대와 연간 실적 가이던스 상향을 함께 공개했다.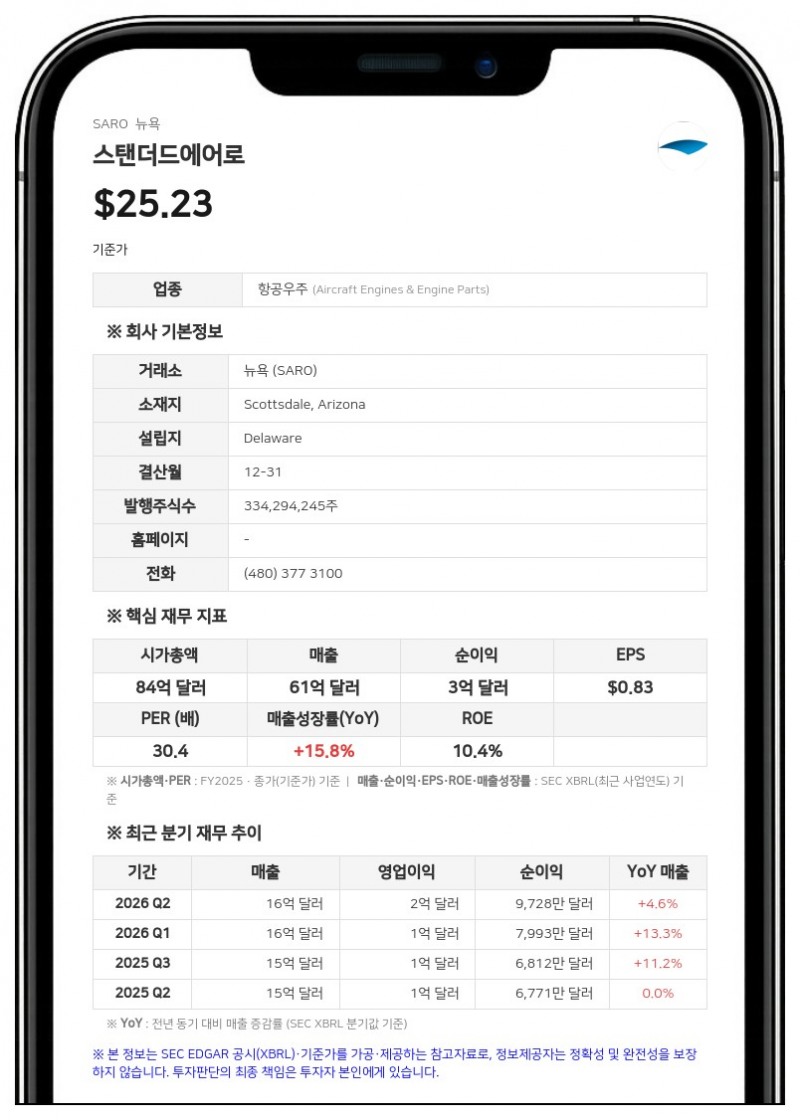
2026년 9월 30일로 끝난 3분기 매출은 15억 5740만 달러로 전년 동기(14억 9800만 달러) 대비 4.0% 증가했다. 회사는 3대 최종 시장이 모두 성장했다며 비즈니스 항공이 7.4%, 군용·헬리콥터가 7.2%, 상업용 항공우주가 1.3% 늘었다고 밝혔다.
3분기 순이익은 9280만 달러(희석 주당순이익 0.28달러)로 전년 동기(6810만 달러, 0.20달러) 대비 36.2% 늘었다. 영업이익은 1억 6106만 4000달러로 전년 동기 1억 3734만 2000달러보다 증가했다. 비GAAP 지표인 조정 희석 주당순이익(EPS)은 0.39달러로 전년 동기 0.30달러보다 30.0% 증가했다.
조정 EBITDA는 2억 2490만 달러로 전년 동기(1억 9560만 달러) 대비 15.0% 증가했다. 조정 EBITDA 마진은 14.4%로 전년 동기 13.1%보다 130bp(1.3%포인트) 개선됐으며, 회사는 물량 증가와 제품 구성, 생산성 향상, 패스스루(pass-through) 매출 제거를 주된 요인으로 꼽았다.
3분기 영업활동 현금흐름은 1억 2890만 달러, 조정 잉여현금흐름은 9920만 달러였다. 9월 30일 기준 순부채는 23억 790만 달러로, 최근 12개월 조정 EBITDA 대비 순부채 비율은 2.7배를 기록해 전년 같은 시점 2.9배에서 낮아졌다.
엔진 서비스·부품 수리 부문별 실적
사업 부문별로는 엔진 서비스(Engine Services) 부문 매출이 13억 6880만 달러로 전년 동기 대비 3.5% 증가했고, 부문 조정 EBITDA는 2억 510만 달러로 24.0% 늘었다. 부문 조정 EBITDA 마진은 15.0%로 전년 동기 12.5%에서 2.5%포인트 높아졌다. 회사는 물량과 제품 구성, 생산성 개선, 중고 사용가능 자재(used serviceable material) 증가를 이유로 들었다.부품 수리 서비스(Component Repair Services) 부문 매출은 물량 증가에 힘입어 1억 8870만 달러로 7.3% 늘었지만, 부문 조정 EBITDA는 4860만 달러로 9.9% 감소했다. 부문 조정 EBITDA 마진은 25.8%로 전년 동기 30.7%에서 4.9%포인트 낮아졌으며, 회사는 생산성과 제품 구성을 주된 원인으로 설명했다.
폴 매켈히니(Paul McElhinney) 최고경영자(CEO)는 "높은 연료 가격과 지정학적 불확실성에도 조정 희석 EPS가 30%, 조정 EBITDA가 15.0% 성장했다"며 "엔진 서비스 부문의 사상 최대인 24% 조정 EBITDA 성장이 2026년 연간 가이던스를 다시 한번 상향하는 바탕이 됐다"고 말했다.
자사주 매입 한도 10억 달러로 확대
스탠더드에어로 이사회는 10월 28일 자사주 매입 프로그램 한도를 5억 6000만 달러 증액해 총 10억 달러로 확대하는 안을 승인했다. 회사는 이 프로그램에 따라 지금까지 약 1억 6010만 달러어치 자사주를 매입했으며, 이 가운데 5010만 달러는 3분기 중 매입분이다. 회사가 밝힌 현재 잔여 매입 한도는 8억 5000만 달러다.회사는 늘어난 한도에 따라 모건스탠리(Morgan Stanley)와 3억 5000만 달러 규모의 가속 자사주 매입(ASR) 계약을 체결할 계획이라고 밝혔다. ASR이 완료되면 남은 한도는 약 5억 달러가 된다. 매켈히니 CEO는 견조한 수주잔고와 장기 가시성, 지속적인 부채 축소 진전을 바탕으로 ASR과 한도 확대를 결정했다고 설명했다.
2026년 연간 가이던스 상향
회사는 2026년 연간 매출·조정 EBITDA·조정 희석 EPS 가이던스를 상향했다. 매출 전망은 65억 2500만~66억 4500만 달러, 조정 EBITDA는 9억 500만~9억 2000만 달러, 조정 희석 EPS는 1.57~1.62달러다. 매출 전망에는 약 3억 달러 규모의 자재 패스스루 매출 제거 효과가 반영됐다. 조정 잉여현금흐름 전망은 2억 7000만~3억 달러로 제시했다.스탠더드에어로는 고정익·회전익 항공기를 대상으로 상업용, 군용, 비즈니스 항공 시장에 엔진 정비·수리·분해점검(MRO), 엔진 부품 수리, 현장 서비스 지원 등을 제공하는 독립 항공 엔진 애프터마켓 서비스 전문 기업이다. 미국 애리조나주 스코츠데일에 본사를 두고 있다.
#스탠더드에어로 #SARO #3분기실적 #자사주매입 #가이던스상향
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


