


;)
;)

유니퍼스트 인수 비용 반영에도 호실적 달성…조정 주당순이익 전망치 최대 5.54달러로 높여
미국의 기업용 유니폼 및 작업장 서비스 전문 기업 신타스(CINTAS CORP, NASDAQ:CTAS)가 2027 회계연도 1분기(2026년 6월 1일~8월 31일) 매출 성장에 힘입어 연간 실적 전망치를 일제히 상향 조정했다.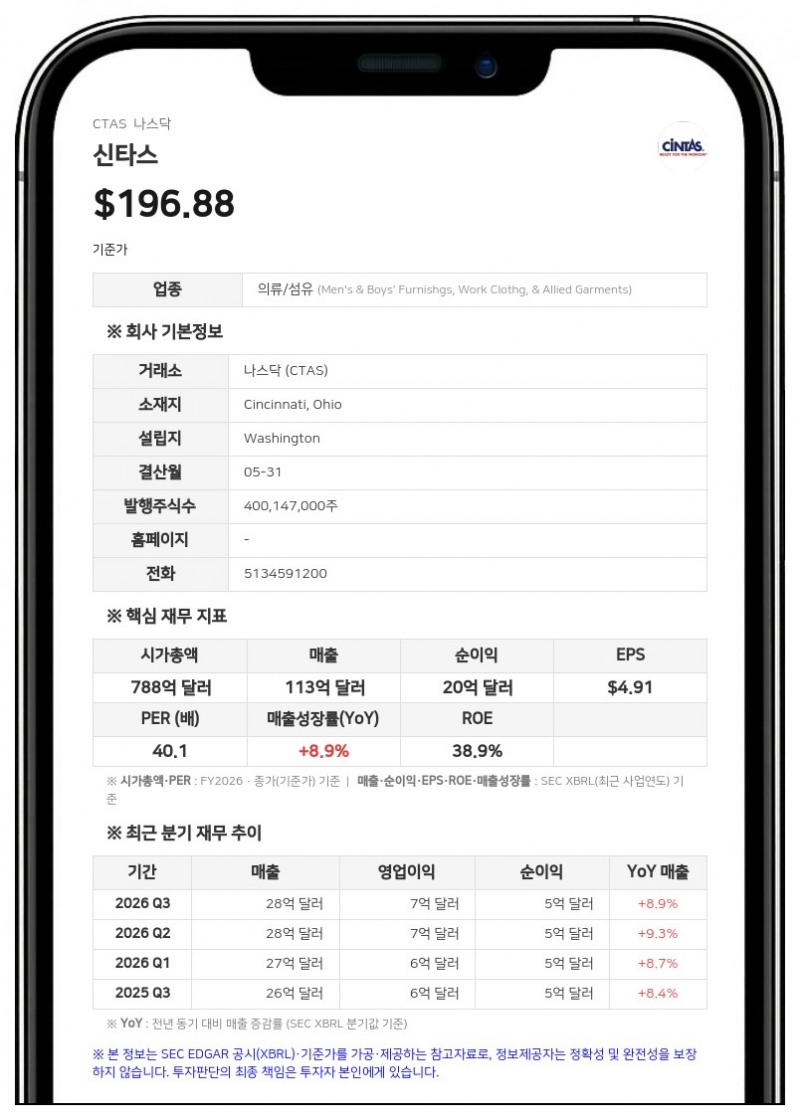
신타스가 23일(현지시간) 발표한 실적 보고서에 따르면, 1분기 매출은 30억 1398만 달러로 전년 동기(27억 1812만 달러) 대비 10.9% 증가했다. 인수합병과 환율 변동, 근무일수 차이 등을 조정한 자체 사업 성장률(Organic revenue growth)은 8.9%를 기록했다.
매출 증가와 함께 수익성도 개선됐다. 1분기 매출총이익은 15억 5354만 달러로 전년 동기(13억 6656만 달러) 대비 13.7% 늘었고, 매출 대비 매출총이익률은 51.5%로 전년 동기(50.3%)보다 1.2%포인트 상승했다. 1분기 영업이익은 전년 동기 대비 15.2% 증가한 7억 1188만 달러를 기록했다. 매출 대비 영업이익률은 23.6%로 전년 동기(22.7%)보다 0.9%포인트 올랐다. 이번 영업이익에는 유니퍼스트 코퍼레이션(UniFirst Corporation) 인수 추진과 관련해 발생한 비반복성 거래 비용 1441만 달러가 포함됐다.
순이익 12.3% 증가…연간 전망치 일제히 상향
1분기 순이익은 5억 5171만 달러로 전년 동기(4억 9114만 달러) 대비 12.3% 늘었다. 희석 주당순이익(EPS)은 1.36달러로 전년 동기의 1.20달러보다 13.3% 증가했다. 유니퍼스트 인수 관련 거래 비용(주당 0.03달러 영향)을 제외한 조정 희석 EPS는 1.39달러로 전년 대비 15.8% 늘어난 것으로 집계됐다.호실적을 바탕으로 신타스는 2027 회계연도 전체 실적 전망치를 상향 조정했다. 연간 매출 전망치는 기존 121억~122억 5000만 달러에서 121억 5000만~122억 7000만 달러 범위로 높여 잡았다. 조정 희석 EPS 전망치 역시 기존 주당 5.36~5.50달러에서 5.45~5.54달러 범위로 상향했다. 이번 조정 EPS 전망치에는 유니퍼스트 인수 관련 비반복성 거래 비용은 반영되지 않았다.
토드 M. 슈나이더(Todd M. Schneider) 신타스 최고경영자(CEO)는 "8.9%의 자체 사업 성장률과 기록적인 매출총이익률은 기술, 설비 및 인재에 대한 지속적인 투자의 성과"라며 "현재 미국 연방거래위원회(FTC)의 유니퍼스트 인수 심사에 성실히 임하고 있으며, 올해 말 이전에 거래가 완료될 것으로 기대한다"고 밝혔다.
한편 신타스는 주주 환원 정책의 일환으로 지난 9월 15일 총 2억 880만 달러 규모의 분기 배당금을 지급했다. 또한 1분기 중 9월 22일까지 자사주 매입 프로그램을 통해 총 5억 4470만 달러 규모의 보통주를 사들였다.
신타스는 미국 오하이오주 신시내티에 본사를 둔 포춘 500대 기업으로, 기업들을 대상으로 유니폼, 바닥 매트, 청소용품, 화장실 용품 및 안전·방화 서비스 등을 제공하고 있다.
#신타스 #CTAS #실적발표 #가이드라인 #유니폼
※ 본 보고서는 AI가 작성한 내용을 기반으로 제작된 참고 자료로, 기사 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >