


;)
;)

상업 채널 17% 성장·베링거인겔하임과 10년 파트너십 체결…연간 실적 전망 하단 상향
히알루론산 기반 의약품·의료기기 개발 기업 아니카 테라퓨틱스(Anika Therapeutics, Inc., NASDAQ: ANIK)가 2026년 3분기 매출액 3059만 4000달러를 기록해 전년 동기(2781만 7000달러) 대비 10% 증가했다고 6일 발표했다.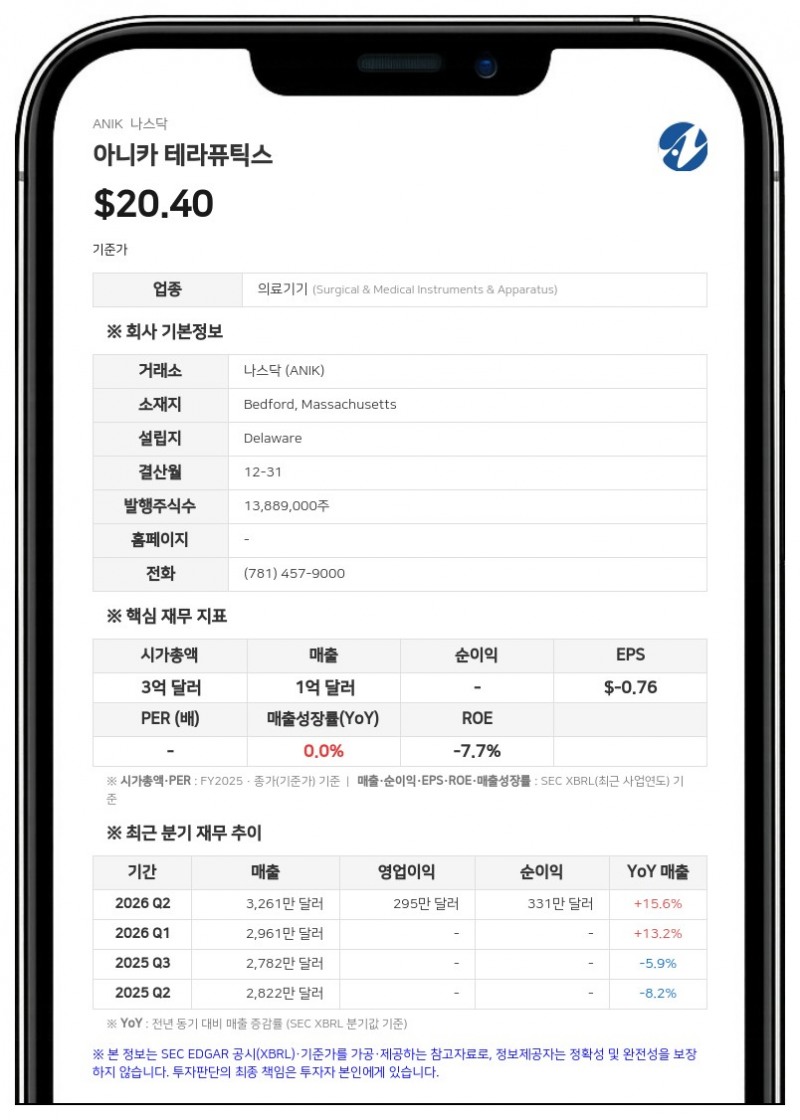
매출 성장은 상업(Commercial) 채널과 주문자위탁생산(OEM) 채널이 함께 이끌었다. 3분기 상업 채널 매출은 전년 동기 대비 17% 증가한 1399만 3000달러를 기록했으며, OEM 채널 매출은 5% 늘어난 1660만 1000달러를 나타냈다. 총마진율은 생산성 개선에 힘입어 전년 동기 56%에서 62%로 올랐다. 3분기 계속영업 순손실은 31만 1000달러(주당 0.02달러)로 전년 동기(317만 5000달러 손실) 대비 적자 폭을 축소했다. 조정 EBITDA는 509만 8000달러를 기록해 전년 동기 86만 5000달러에서 크게 늘었다.
아니카는 기존 파트너사인 베링거인겔하임과 하이비스크(Hyvisc) 유통을 위한 새로운 10년 파트너십 계약을 체결했다. 회사는 이번 계약을 통해 이전보다 인상된 공급 가격과 최종 시장 판매에 대한 로열티, 계약상 최소 구매량 증대 등을 확보했다. 계약에 따라 향후 받게 될 총 800만 달러 규모의 대금 중 400만 달러는 2027년 1분기에 받으며, 나머지 400만 달러는 상업적 판매량과 연동해 받는다.
주요 제품 및 파이프라인의 성과와 경과도 공개됐다. 재생 솔루션 제품인 인테그리티(Integrity) 매출은 전년 동기 대비 30% 이상 증가했으며, 지난 12개월 누적 매출 750만 달러를 기록했다. 싱갈(Cingal)의 생물학적 동등성 임상 시험 환자 등록은 지난 9월 완료돼 2027년 말 이전에 미국 식품의약국(FDA)에 신약승인신청(NDA)을 제출할 계획이다. 반면 지난 10월 FDA로부터 히알로패스트(Hyalofast)의 시판전 승인(PMA) 신청에 대해 임상 데이터를 이유로 승인 불가 통지를 받음에 따라 추후 대응 방안을 모색 중이다.
회사 측은 2026년 전체 매출 성장률 전망치 하단을 종전 5%에서 6%로 끌어올려 6%~10%로 수정 발표했다. 채널별로는 OEM 채널 성장률 전망을 종전 0%~5%에서 5%~9%로 올린 반면, 상업 채널은 선택적 수술 시장 회복이 예상보다 더딘 점을 반영해 12%~18%에서 9%~13%로 낮췄다. 연간 조정 EBITDA 마진 전망치도 기존 13%~17%에서 15%~17%로 상향 조정했다. 2027년 연간 매출 성장률 전망은 전년 대비 변동 없음(Flat)에서 5% 성장을 유지했다.
아니카 테라퓨틱스는 미국 매사추세츠주 베드포드에 본사를 두고 있으며 히알루론산 기술을 기반으로 골관절염 통증 관리 및 정형외과 재생 솔루션을 개발·제조·상업화하는 글로벌 기업이다.
박노중 데이터투자 기자 netpark@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.
< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >


